Le salaire national minimum garanti est de 24 000 DA par mois depuis le 1er janvier 2026 : le décret, le taux horaire, les primes qui comptent ou non, le net au SNMG et les sanctions.
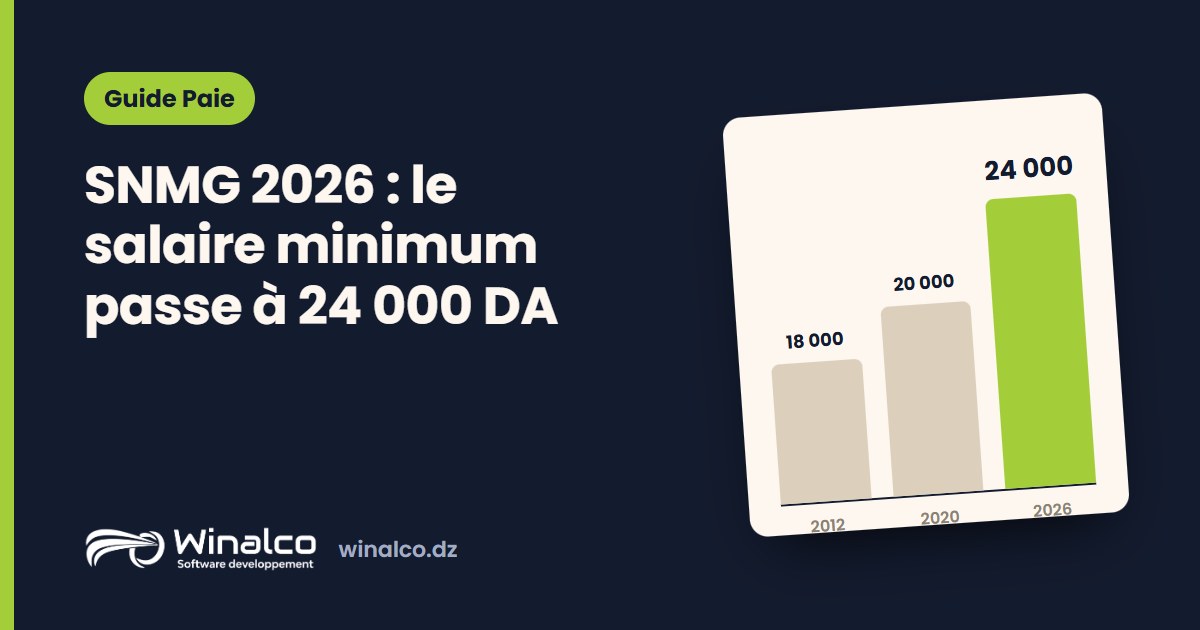
Le SNMG (salaire national minimum garanti) est le salaire en dessous duquel aucun employeur ne peut payer un travailleur à temps plein. Depuis le 1er janvier 2026, il est de 24 000 DA par mois. Ce guide reprend le texte qui le fixe, les éléments de paie qui comptent pour l'atteindre, et ce qu'il reste au salarié une fois la CNAS retenue. Vous pouvez refaire chaque calcul dans notre simulateur de salaire net.
En bref
Le texte : décret présidentiel n° 26-01 du 7 janvier 2026
L'article 1er du décret fixe le SNMG à 24 000 DA par mois, pour une durée légale hebdomadaire de 40 heures, équivalente à 173,33 heures par mois, soit un taux horaire de 138,46 DA. Le décret prend effet au 1er janvier 2026 (article 3) et abroge le décret précédent (article 2). Il a été publié au Journal officiel n° 01 du 8 janvier 2026.
La durée légale de 40 heures par semaine vient de l'ordonnance n° 97-03 du 11 janvier 1997 (article 2). Le principe d'un SNMG fixé par décret, après consultation des syndicats et des organisations d'employeurs les plus représentatifs, est posé par l'article 87 de la loi n° 90-11 du 21 avril 1990 relative aux relations de travail.
Comment le SNMG a évolué
Ce qui compte pour atteindre le SNMG
Depuis 2015, c'est le décret exécutif n° 15-59 du 8 février 2015 qui fixe les éléments du SNMG. Selon son article 2, le SNMG comprend le salaire de base, les indemnités et primes de toute nature, à l'exclusion de celles qui se rapportent :
Ce décret s'applique depuis le 1er janvier 2015 (décret exécutif n° 15-177 du 6 juillet 2015). Il remplace l'ancien article 87 bis de la loi 90-11, abrogé par la loi de finances 2015 (article 90).
Vérifier un bulletin : deux exemples
On additionne les seuls éléments qui comptent, puis on compare à 24 000 DA pour un temps plein.
Bulletin conforme. Salaire de base 22 000 DA, indemnité de nuisance 2 000 DA, IEP 1 100 DA, prime de rendement 1 500 DA.
Bulletin non conforme. Salaire de base 20 000 DA et prime de rendement 4 000 DA.
Les montants des primes dépendent de votre convention collective : ils sont ici illustratifs.
Du brut au net au SNMG
Le SNMG se compare au salaire avant les retenues. Pour un salarié payé exactement 24 000 DA brut :
Avec 5 heures supplémentaires majorées à 50 % (le minimum légal, article 32 de la loi 90-11) : 5 × 138,46 × 150 % = 1 038,45 DA. Brut 25 038,45 DA, CNAS 2 253,46 DA, toujours pas d'IRG. Net : 22 784,99 DA.
Temps partiel, apprentis, sanctions
Questions fréquentes
Le SNMG est-il un salaire brut ou net ? Il se compare aux éléments de la rémunération avant les retenues CNAS et IRG. Au SNMG, le net est de 21 840 DA.
Le SNMG sert-il à d'autres calculs ? Oui, par exemple pour les travailleurs non salariés : leur assiette de cotisation à la sécurité sociale ne peut pas être inférieure au SNMG (décret exécutif n° 26-257 du 15 juillet 2026). Il sert aussi de base au présalaire des apprentis.
Y a-t-il une hausse prévue pour 2027 ? Aucun nouveau montant n'a été fixé à la date de cette mise à jour (octobre 2026). Ce guide sera mis à jour dès la publication d'un nouveau décret.
Des bulletins toujours au bon minimum
Un modèle Excel garde l'ancien SNMG tant que personne ne le corrige. Winalco Paie calcule les bulletins, la CNAS et l'IRG de chaque salarié, gère les rappels, et ses mises à jour suivent l'évolution de la réglementation. Pour un salaire seul, utilisez le simulateur de salaire net ; pour le détail d'un bulletin, voir notre guide de la fiche de paie.
Sources : décret présidentiel n° 26-01 du 7 janvier 2026 (JO n° 01 du 8 janvier 2026) ; décrets présidentiels n° 21-137 du 7 avril 2021 et n° 11-407 du 29 novembre 2011 ; décret exécutif n° 15-59 du 8 février 2015, complété par le décret exécutif n° 15-177 du 6 juillet 2015 ; loi n° 90-11 du 21 avril 1990 (articles 32, 87 et 149) ; loi de finances 2015 (article 90) ; ordonnance n° 15-01 du 23 juillet 2015 (article 54) ; ordonnance n° 97-03 du 11 janvier 1997 (article 2) ; décret exécutif n° 97-473 du 8 décembre 1997 ; loi n° 18-10 du 10 juin 2018 (article 57) ; décret exécutif n° 26-257 du 15 juillet 2026.