الجدول الشهري للضريبة على الدخل الإجمالي (IRG) على الأجور في 2026، والتخفيض بنسبة 40%، والإعفاء حتى 30 000 دج، والتخفيض الإضافي، مع أربعة أمثلة بالأرقام.
تُقتطع الضريبة على الدخل الإجمالي (IRG) كل شهر في كشف الراتب. ويمر حسابها بأربع مراحل: اشتراك الضمان الاجتماعي (CNAS)، ثم الجدول التصاعدي، ثم التخفيض بنسبة 40%، وأخيرًا الإعفاء والتخفيض الإضافي بالنسبة للأجور الصغيرة. يشرح هذا الدليل كل مرحلة على حدة، مع أمثلة يمكنك التحقق منها في حاسبة الراتب الصافي.
باختصار
- تُحسب IRG على الأجر الخاضع للضريبة: الأجر الإجمالي ناقص اشتراك العامل في CNAS بنسبة 9%.
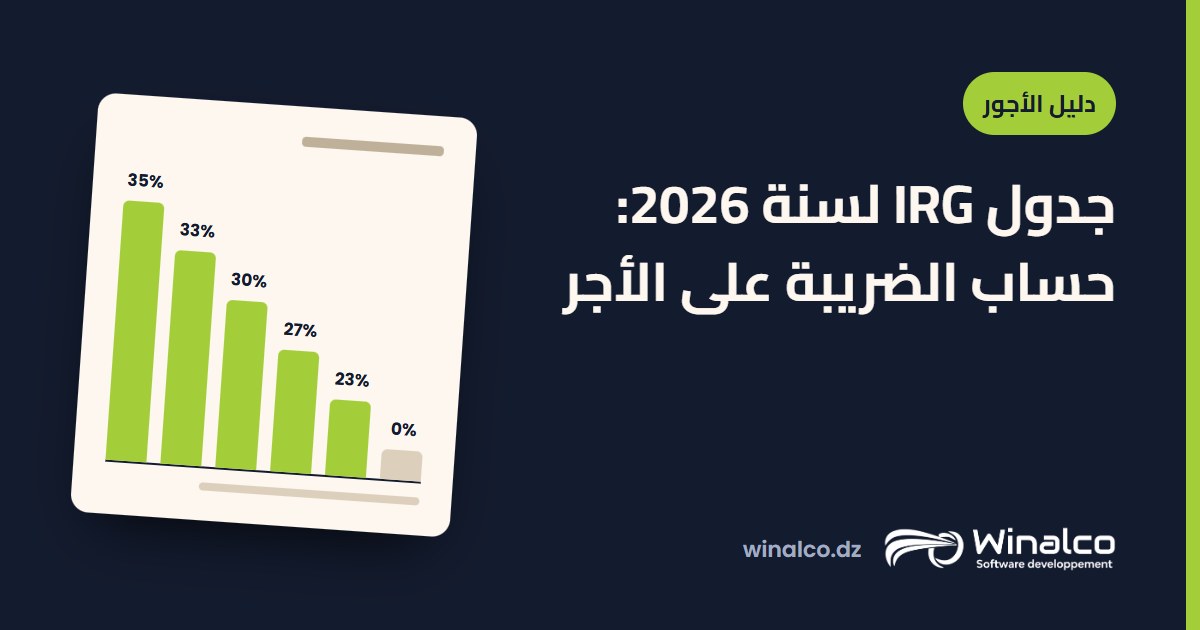
- يتضمن الجدول الشهري ست شرائح، من 0% إلى 35%.
- يُخصم تخفيض بنسبة 40% من الضريبة المحسوبة، على ألا يقل عن 1 000 دج ولا يتجاوز 1 500 دج شهريًا.
- الأجر الخاضع للضريبة حتى 30 000 دج معفى من IRG، وبين 30 000 و35 000 دج يخفّف تخفيضٌ إضافي بداية الضريبة.
هذا الجدول هو جدول المادة 104 من قانون الضرائب المباشرة والرسوم المماثلة، الصادر بقانون المالية لسنة 2022، وما يزال معمولًا به في 2026.
جدول IRG لسنة 2026 بصيغة PDF وعلى Excel
- جدول IRG لسنة 2026 بصيغة PDF: الجدول والقواعد وجدول من الأجر الإجمالي إلى الصافي في صفحة A4 واحدة، للطباعة أو المشاركة.
- حساب IRG على Excel (بالفرنسية): أدخل الأجر الإجمالي فيحسب الملف اشتراك CNAS وIRG والراتب الصافي. وتعطي ورقة أخرى الصافي من 20 000 إلى 300 000 دج، وأخرى IRG على معاش.
المرحلة 1: من الأجر الإجمالي إلى الأجر الخاضع للضريبة
يمثل اشتراك العامل في الضمان الاجتماعي (CNAS) 9% من الأجر الإجمالي الخاضع للاشتراك، ويُطرح قبل حساب الضريبة:
الأجر الخاضع للضريبة = الأجر الإجمالي − اشتراك CNAS (9%)
بالنسبة لأجر إجمالي قدره 100 000 دج، يبلغ الاشتراك 9 000 دج والأجر الخاضع للضريبة 91 000 دج. أما التعويضات غير الخاضعة للاشتراك (السلة، النقل) فتُضاف بعد ذلك إلى الأجر الخاضع للضريبة إذا كانت خاضعة لها.
المرحلة 2: تطبيق الجدول الشهري
يُقسَّم الأجر الخاضع للضريبة إلى شرائح، وتُفرض على كل شريحة نسبتها الخاصة:
- حتى 20 000 دج: 0%
- من 20 001 إلى 40 000 دج: 23%
- من 40 001 إلى 80 000 دج: 27%
- من 80 001 إلى 160 000 دج: 30%
- من 160 001 إلى 320 000 دج: 33%
- أكثر من 320 000 دج: 35%
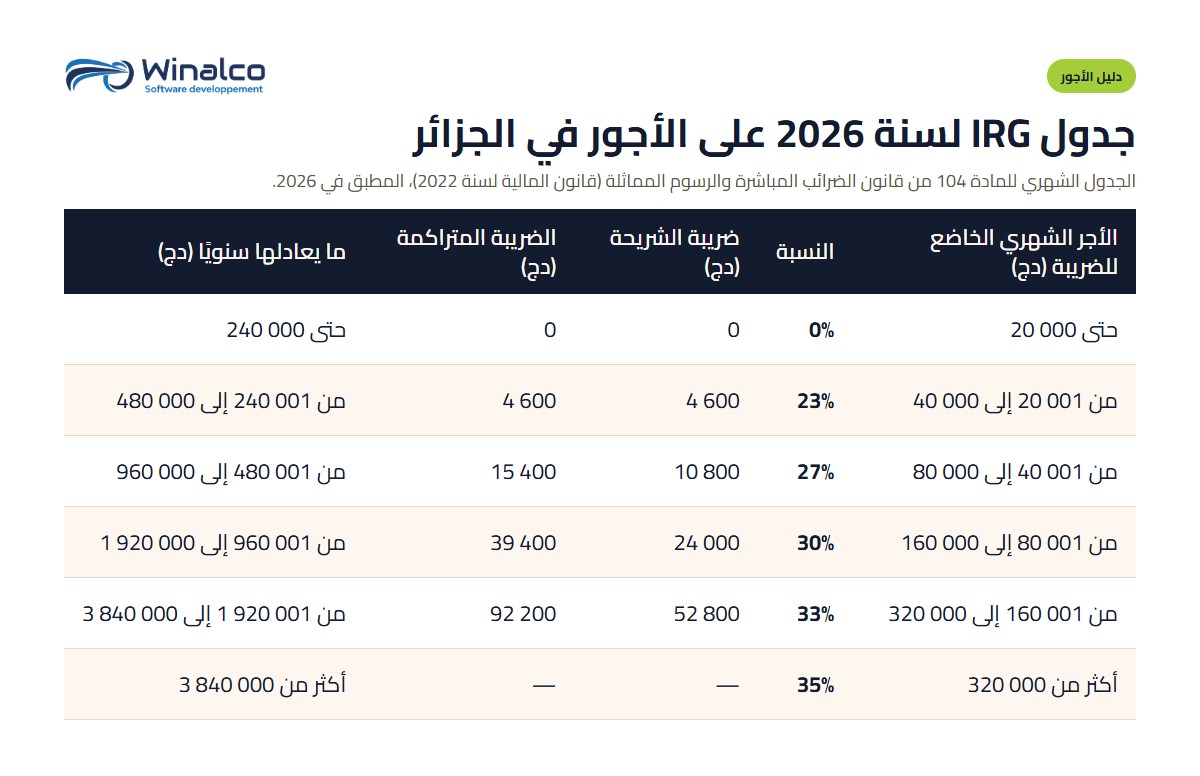
بالنسبة لـ 91 000 دج خاضعة للضريبة: 20 000 × 23% = 4 600 دج، يضاف إليها 40 000 × 27% = 10 800 دج، ثم 11 000 × 30% = 3 300 دج، أي 18 700 دج قبل التخفيض.
المرحلة 3: التخفيض بنسبة 40%
يُطرح 40% من الضريبة المحسوبة في المرحلة 2، ضمن حدّين: 1 000 دج على الأقل و1 500 دج على الأكثر شهريًا. وعندما تتجاوز ضريبة الجدول 3 750 دج، يبقى التخفيض ثابتًا عند 1 500 دج.
في مثالنا: 40% من 18 700 دج تساوي 7 480 دج، تُردّ إلى الحد الأقصى 1 500 دج. فتكون IRG الواجب اقتطاعها 17 200 دج، والراتب الصافي 100 000 − 9 000 − 17 200 = 73 800 دج.
المرحلة 4: الإعفاء والتخفيض الإضافي
- حتى 30 000 دج خاضعة للضريبة، تكون IRG معدومة. وهي حالة عامل يتقاضى الأجر الوطني الأدنى المضمون البالغ 24 000 دج: 21 840 دج خاضعة للضريبة.
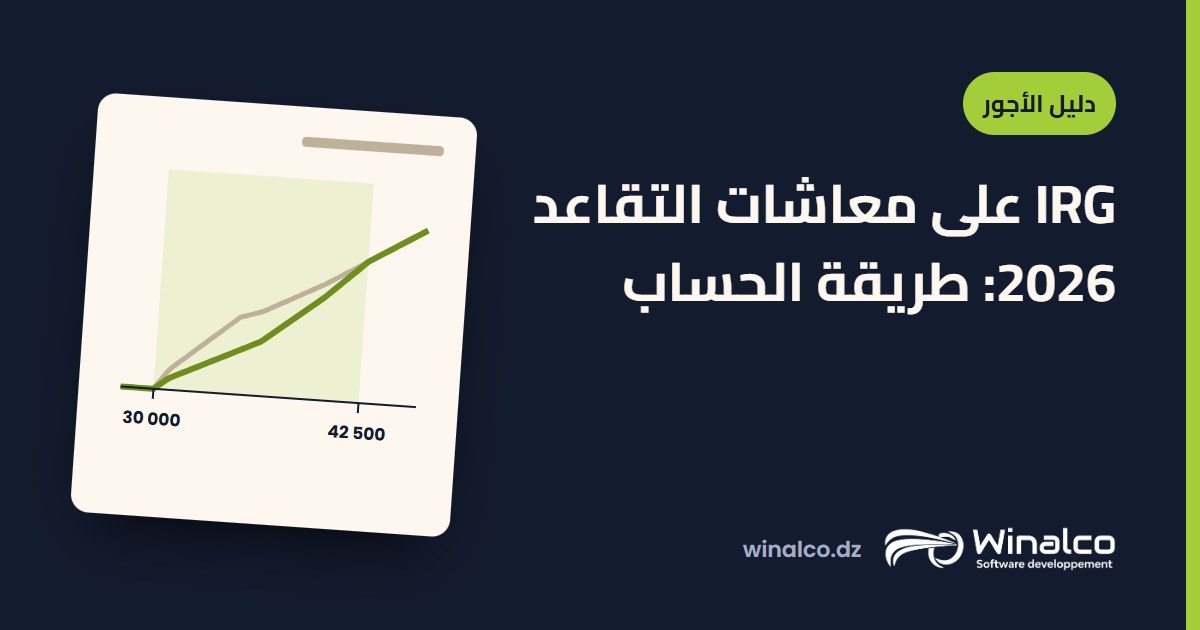
- بين 30 000 و35 000 دج، يمنع تخفيضٌ إضافي القفزة المفاجئة في الضريبة، إذ تُصحَّح IRG الناتجة عن المرحلة 3 بالمعادلة: IRG × 137/51 − 27 925/8.
- العمال ذوو الإعاقة (الحركية أو الذهنية، المكفوفون، الصم البكم) والمتقاعدون التابعون للنظام العام: يمتد التخفيض الإضافي حتى 42 500 دج، بالمعادلة IRG × 93/61 − 81 213/41. وهو يحل محل التخفيض الإضافي السابق، إذ لا يُجمع بينهما. وللتفاصيل الخاصة بالمعاشات، انظر دليلنا حول IRG على معاشات التقاعد.
عند 30 000 دج تعطي المعادلة ضريبة شبه معدومة، وعند 35 000 دج تلتقي تمامًا بالجدول العادي، فيكون الانتقال متصلًا.
أربعة أمثلة بالأرقام
أجر إجمالي 35 000 دج: اشتراك CNAS 3 150 دج، والأجر الخاضع للضريبة 31 850 دج. ضريبة الجدول 2 725,50 دج؛ التخفيض بنسبة 40%: 1 090,20 دج؛ يبقى 1 635,30 دج؛ وبعد التخفيض الإضافي IRG 902,24 دج. الراتب الصافي: 30 947,76 دج.
أجر إجمالي 40 000 دج: اشتراك CNAS 3 600 دج، والأجر الخاضع للضريبة 36 400 دج. ضريبة الجدول 3 772 دج؛ التخفيض محدود بـ 1 500 دج؛ IRG 2 272 دج. الراتب الصافي: 34 128 دج.
أجر إجمالي 100 000 دج: اشتراك CNAS 9 000 دج، والأجر الخاضع للضريبة 91 000 دج، وضريبة الجدول 18 700 دج، والتخفيض 1 500 دج، IRG 17 200 دج. الراتب الصافي: 73 800 دج.
أجر إجمالي 250 000 دج: اشتراك CNAS 22 500 دج، والأجر الخاضع للضريبة 227 500 دج. ضريبة الجدول: 4 600 + 10 800 + 24 000 + 22 275 = 61 675 دج؛ التخفيض 1 500 دج؛ IRG 60 175 دج. الراتب الصافي: 167 325 دج.
تقرّب برامج الأجور أحيانًا الوعاء أو الضريبة إلى أقرب عشرة دنانير، لذلك قد يختلف كشف الراتب ببضعة دنانير.
الأخطاء الأكثر شيوعًا
- تطبيق الجدول على الأجر الإجمالي بدل الأجر الخاضع للضريبة: يُطرح اشتراك CNAS أولًا.
- اعتبار 30 000 دج تخفيضًا: إنها عتبة. وما فوقها يُطبَّق الجدول ابتداءً من الشريحة الأولى، مع التخفيض الإضافي حتى 35 000 دج.
- نسيان سقف التخفيض: لا يُخصم أبدًا أكثر من 1 500 دج شهريًا، مهما بلغت الضريبة.
الحساب دون أخطاء
لأجر واحد، تطبّق حاسبة الراتب الصافي هذه القواعد مباشرة. ولمؤسسة كاملة، يحسب Winalco Paie كشوف الرواتب وIRG واشتراكات CNAS لكل عامل، ويُعدّ التصريحات الشهرية والسنوية، ومنها التصريح السنوي بالأجور قبل 31 جانفي.
المصادر: المادة 104 من قانون الضرائب المباشرة والرسوم المماثلة؛ قانون المالية لسنة 2022 (المادة 31). تُراجَع النسب مع كل قانون مالية، ويُراجَع هذا المقال كل شهر جانفي.