Le barème mensuel de l'IRG sur les salaires en 2026, l'abattement de 40 %, l'exonération jusqu'à 30 000 DA et le lissage, avec quatre exemples chiffrés.
L'IRG (impôt sur le revenu global) est retenu chaque mois sur le bulletin de paie. Son calcul suit quatre étapes : la cotisation CNAS, le barème progressif, l'abattement de 40 % et, pour les petits salaires, l'exonération et le lissage. Ce guide les reprend une par une, avec des exemples que vous pouvez vérifier dans notre simulateur de salaire net.
En bref
- L'IRG se calcule sur le salaire imposable : le brut moins la cotisation CNAS salariale de 9 %.
- Le barème mensuel compte six tranches, de 0 % à 35 %.
- Un abattement de 40 % est retiré de l'impôt obtenu, sans descendre sous 1 000 DA ni dépasser 1 500 DA par mois.
- Un salaire imposable jusqu'à 30 000 DA ne paie pas d'IRG ; entre 30 000 et 35 000 DA, un lissage adoucit le démarrage de l'impôt.
Ce barème est celui de l'article 104 du Code des impôts directs et taxes assimilées, issu de la loi de finances 2022. Il est toujours appliqué en 2026.
Le barème IRG 2026 en PDF et sous Excel
- Barème IRG 2026 en PDF : le barème, les règles et une grille du brut au net sur une page A4, à imprimer ou à partager.
- Calcul de l'IRG sous Excel : saisissez un salaire brut, le fichier calcule la CNAS, l'IRG et le net. Un onglet donne le net de 20 000 à 300 000 DA, un autre l'IRG d'une pension.
Étape 1 : du salaire brut au salaire imposable
La cotisation de sécurité sociale du salarié (CNAS) représente 9 % du salaire brut soumis à cotisation. Elle est retirée avant le calcul de l'impôt :
Salaire imposable = salaire brut − cotisation CNAS (9 %)
Pour un brut de 100 000 DA, la cotisation est de 9 000 DA et le salaire imposable de 91 000 DA. Les indemnités non soumises à cotisation (panier, transport) s'ajoutent ensuite au salaire imposable lorsqu'elles sont imposables.
Étape 2 : appliquer le barème mensuel
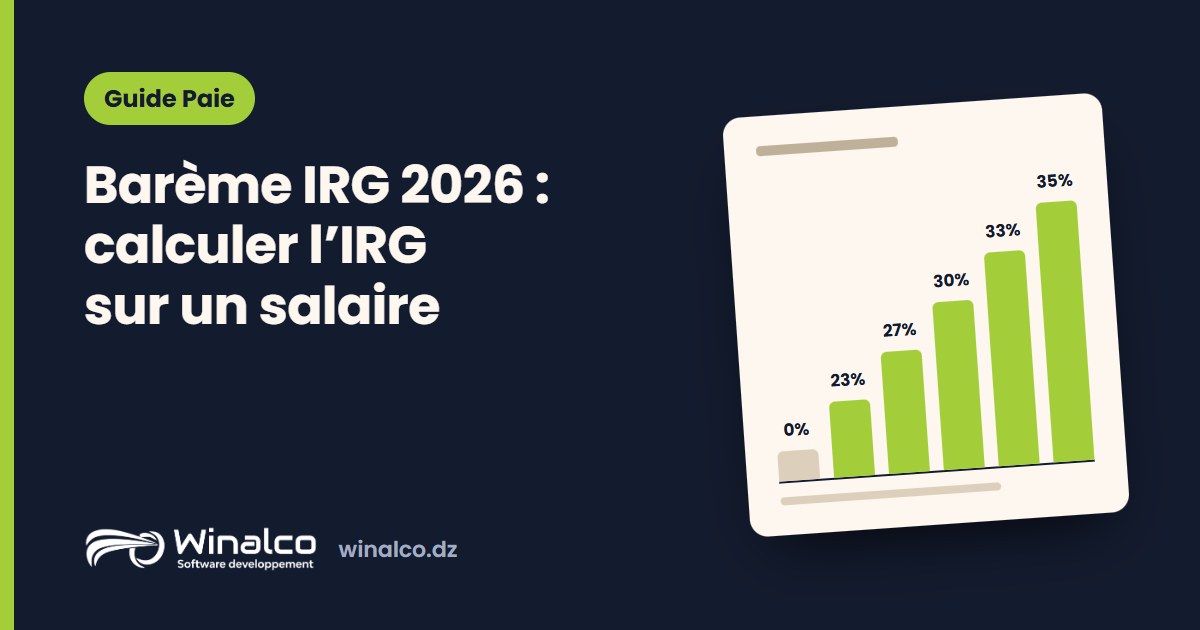
Le salaire imposable est découpé en tranches, et chaque tranche est imposée à son propre taux :
- jusqu'à 20 000 DA : 0 %
- de 20 001 à 40 000 DA : 23 %
- de 40 001 à 80 000 DA : 27 %
- de 80 001 à 160 000 DA : 30 %
- de 160 001 à 320 000 DA : 33 %
- au-delà de 320 000 DA : 35 %
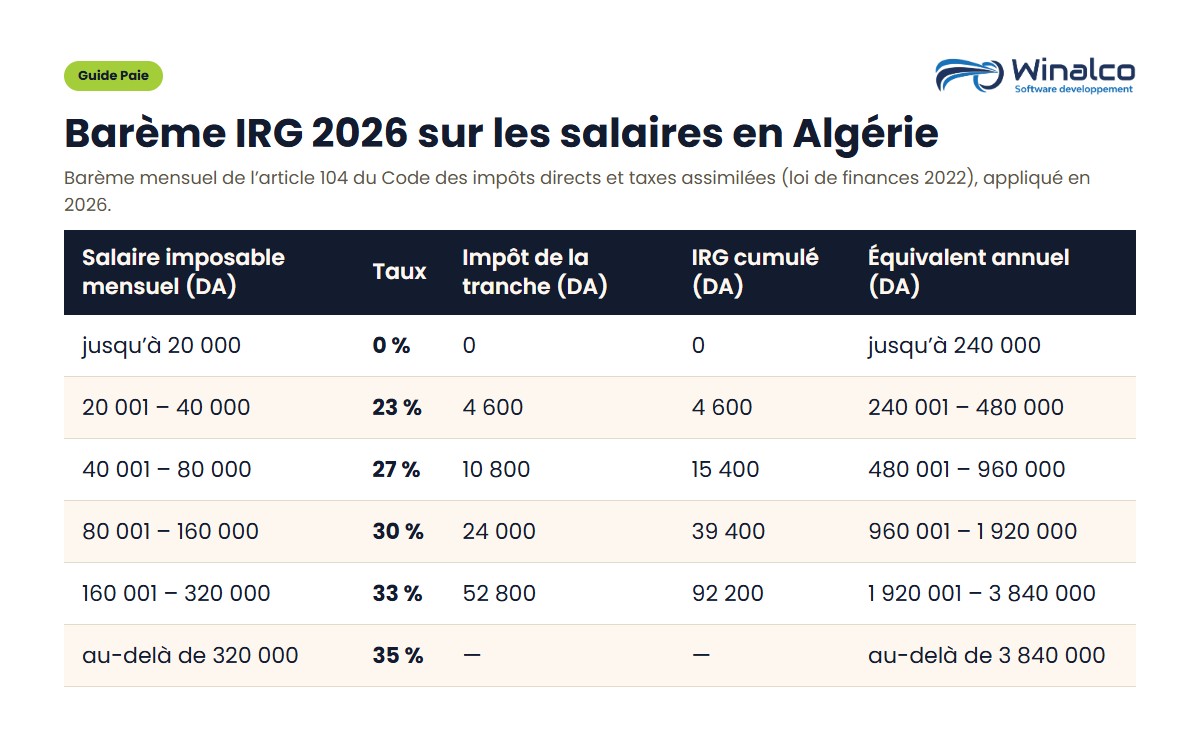
Pour 91 000 DA imposables : 20 000 × 23 % = 4 600 DA, plus 40 000 × 27 % = 10 800 DA, plus 11 000 × 30 % = 3 300 DA, soit 18 700 DA avant abattement.
Étape 3 : l'abattement de 40 %
On retire 40 % de l'impôt obtenu à l'étape 2, avec deux bornes : au moins 1 000 DA, au plus 1 500 DA par mois. Dès que l'impôt du barème dépasse 3 750 DA, l'abattement reste donc fixé à 1 500 DA.
Dans notre exemple : 40 % de 18 700 DA donnerait 7 480 DA, ramenés au plafond de 1 500 DA. L'IRG à retenir est de 17 200 DA, et le salaire net de 100 000 − 9 000 − 17 200 = 73 800 DA.
Étape 4 : l'exonération et le lissage
- Jusqu'à 30 000 DA imposables, l'IRG est nul. C'est le cas d'un salarié payé au SNMG de 24 000 DA : 21 840 DA imposables.
- Entre 30 000 et 35 000 DA, un abattement supplémentaire évite un saut brutal de l'impôt. L'IRG obtenu après l'étape 3 est corrigé par la formule : IRG × 137/51 − 27 925/8.
- Travailleurs handicapés (moteurs, mentaux, non-voyants, sourds-muets) et retraités du régime général : le lissage s'étend jusqu'à 42 500 DA, avec la formule IRG × 93/61 − 81 213/41. Il remplace le lissage précédent : les deux ne se cumulent pas. Le détail pour les pensions : notre guide de l'IRG des retraités.
À 30 000 DA, la formule donne un impôt quasi nul ; à 35 000 DA, elle rejoint exactement le barème normal. Le passage est donc continu.
Quatre exemples chiffrés
Brut 35 000 DA : CNAS 3 150 DA, imposable 31 850 DA. Barème : 2 725,50 DA ; abattement de 40 % : 1 090,20 DA ; reste 1 635,30 DA ; après lissage, IRG 902,24 DA. Net : 30 947,76 DA.
Brut 40 000 DA : CNAS 3 600 DA, imposable 36 400 DA. Barème : 3 772 DA ; abattement plafonné à 1 500 DA ; IRG 2 272 DA. Net : 34 128 DA.
Brut 100 000 DA : CNAS 9 000 DA, imposable 91 000 DA, barème 18 700 DA, abattement 1 500 DA, IRG 17 200 DA. Net : 73 800 DA.
Brut 250 000 DA : CNAS 22 500 DA, imposable 227 500 DA. Barème : 4 600 + 10 800 + 24 000 + 22 275 = 61 675 DA ; abattement 1 500 DA ; IRG 60 175 DA. Net : 167 325 DA.
Les logiciels de paie arrondissent parfois la base ou l'impôt à la dizaine de dinars : un bulletin peut donc différer de quelques dinars.
Les erreurs les plus fréquentes
- Appliquer le barème au brut au lieu du salaire imposable : la cotisation CNAS se retire d'abord.
- Traiter les 30 000 DA comme un abattement : c'est un seuil. Au-delà, le barème s'applique depuis la première tranche, adouci par le lissage jusqu'à 35 000 DA.
- Oublier le plafond de l'abattement : 40 % d'un gros impôt ne se déduit jamais au-delà de 1 500 DA par mois.
Calculer sans erreur
Pour un salaire, notre simulateur de salaire net applique ces règles en direct. Pour toute une entreprise, Winalco Paie calcule les bulletins, l'IRG et les cotisations CNAS de chaque salarié, et prépare les déclarations mensuelles et annuelles, dont la DAS à déposer avant le 31 janvier.
Sources : article 104 du Code des impôts directs et taxes assimilées ; loi de finances 2022 (article 31). Les taux sont revus à chaque loi de finances : cet article est vérifié chaque mois de janvier.