الأجر القاعدي والإجمالي والخاضع للضريبة والصافي: ما يتضمنه كلٌّ منها، وكيف تنتقل من أحدها إلى الآخر مع CNAS وIRG لسنة 2026، والأجر الإجمالي اللازم لصافٍ معيّن مع تكلفة المستخدِم.
في الجزائر ننتقل من الأجر الإجمالي إلى الصافي باقتطاعين: اشتراك CNAS بنسبة 9%، ثم الضريبة على الدخل الإجمالي (IRG) المحسوبة على الباقي، أي الأجر الخاضع للضريبة. فأجر إجمالي قدره 70 000 دج يعطي 63 700 دج خاضعة للضريبة و54 201 دج صافيًا. يشرح هذا الدليل ما يدخل في كل مبلغ، ويعطي العملية العكسية: الأجر الإجمالي اللازم لصافٍ متفق عليه عند التوظيف.
أربعة مبالغ لا ينبغي الخلط بينها
- الأجر القاعدي: المبلغ الثابت في العقد للمدة القانونية (40 ساعة أسبوعيًا، أي 173,33 ساعة شهريًا). لا يجوز أن يقل عن الأجر الوطني الأدنى المضمون، البالغ 24 000 دج منذ 1 جانفي 2026.
- الأجر الإجمالي: الأجر القاعدي مضافًا إليه المنح والتعويضات والساعات الإضافية للشهر.
- الأجر الخاضع للضريبة: الأجر الإجمالي ناقص اشتراك العامل في CNAS، وهو أساس IRG.
- الأجر الصافي: ما يتقاضاه العامل بعد CNAS وIRG (والتسبيقات إن وجدت).
من الإجمالي إلى الصافي، خطوة بخطوة
مثال: 70 000 دج إجمالي، خاضع كله للاشتراك.
- اشتراك العامل في CNAS: 70 000 × 9% = 6 300 دج
- الأجر الخاضع للضريبة: 70 000 − 6 300 = 63 700 دج
- ضريبة الجدول: 0 على أول 20 000 دج، و23% من 20 000 إلى 40 000 (4 600 دج)، و27% فيما زاد (23 700 × 27% = 6 399 دج)، أي 10 999 دج
- التخفيض: 40% من الضريبة، في حدود 1 500 دج شهريًا، أي 1 500 دج. IRG = 9 499 دج
- الصافي: 63 700 − 9 499 = 54 201 دج
الجدول الكامل مع التخفيضات الإضافية في دليلنا حول جدول IRG لسنة 2026. ولمبلغ آخر، استعمل حاسبة الراتب الصافي.
ثلاث عتبات ينبغي معرفتها
- حتى 32 967 دج إجمالي (30 000 دج خاضعة للضريبة) لا يوجد IRG: الصافي هو الإجمالي ناقص 9%. وعند الأجر الوطني الأدنى المضمون، يعطي 24 000 دج إجمالي 21 840 دج صافيًا.
- بين 30 000 و35 000 دج خاضعة للضريبة يمنع تخفيض إضافي قفز الضريبة دفعة واحدة. فلأجر إجمالي قدره 35 000 دج، لا يتجاوز IRG مبلغ 902,24 دج، والصافي 30 947,76 دج.
- العمال ذوو الإعاقة والمتقاعدون التابعون للنظام العام: يمتد التخفيض حتى 42 500 دج خاضعة للضريبة. انظر دليلنا حول IRG على معاشات التقاعد.
ما يدخل في كل أساس
أساس اشتراك CNAS يشمل كل عناصر الأجر: الأجر القاعدي والمنح والتعويضات والساعات الإضافية (الأمر رقم 95-01، المادة الأولى). ويُستثنى منه (المرسوم التنفيذي رقم 96-208، المادة 2):
- الأداءات ذات الطابع العائلي (المنح العائلية، منحة التمدرس…)؛
- التعويضات الممثلة للمصاريف: السلة، النقل، التنقل، المهمة؛
- التعويضات الاستثنائية، مثل تعويض التسريح أو تعويض الذهاب إلى التقاعد.
أساس IRG هو الأجر ناقص اشتراك CNAS. وتُضاف إليه التعويضات المستثناة من CNAS، كالسلة والنقل، إذا كانت خاضعة للضريبة: اطلب من محاسبك تأكيد معالجتها. التفاصيل في دليلنا حول اشتراكات CNAS لسنة 2026.
المنح غير الشهرية (الفصلية، السنوية، المكافآت) لا تُضاف إلى أجر الشهر عند حساب IRG، بل تُفرض عليها الضريبة على حدة بنسبة 10% (المادة 104 من قانون الضرائب المباشرة). انظر دليلنا حول العلاوات واستدراكات الأجور.
من الصافي إلى الإجمالي: جدول 2026
عند التوظيف كثيرًا ما يُتفق على أجر صافٍ. يعطي هذا الجدول الأجر الإجمالي الشهري الذي ينتجه، لعامل أجره كله خاضع للاشتراك. وتضيف تكلفة المستخدِم حصته في CNAS بنسبة 25%.
- 25 000 دج صافيًا ← إجمالي 27 473 دج ← تكلفة المستخدِم 34 341 دج
- 30 000 دج صافيًا ← إجمالي 32 972 دج ← تكلفة المستخدِم 41 215 دج
- 35 000 دج صافيًا ← إجمالي 41 245 دج ← تكلفة المستخدِم 51 556 دج
- 40 000 دج صافيًا ← إجمالي 48 623 دج ← تكلفة المستخدِم 60 779 دج
- 45 000 دج صافيًا ← إجمالي 56 150 دج ← تكلفة المستخدِم 70 188 دج
- 50 000 دج صافيًا ← إجمالي 63 677 دج ← تكلفة المستخدِم 79 596 دج
- 60 000 دج صافيًا ← إجمالي 78 730 دج ← تكلفة المستخدِم 98 413 دج
- 70 000 دج صافيًا ← إجمالي 94 035 دج ← تكلفة المستخدِم 117 544 دج
- 80 000 دج صافيًا ← إجمالي 109 734 دج ← تكلفة المستخدِم 137 168 دج
- 100 000 دج صافيًا ← إجمالي 141 131 دج ← تكلفة المستخدِم 176 414 دج
- 120 000 دج صافيًا ← إجمالي 172 528 دج ← تكلفة المستخدِم 215 660 دج
- 150 000 دج صافيًا ← إجمالي 221 585 دج ← تكلفة المستخدِم 276 981 دج
- 200 000 دج صافيًا ← إجمالي 303 592 دج ← تكلفة المستخدِم 379 490 دج
الأجور الإجمالية مقرّبة إلى الدينار الأعلى. يُستنتج الإجمالي من الصافي بالتقريب المتتالي، لأن IRG تصاعدي ولا توجد صيغة بسيطة. والأرقام من الحساب نفسه الذي تعتمده حاسبتنا.
تكلفة العامل على المستخدِم
يضيف المستخدِم إلى الأجر الإجمالي حصته في CNAS بنسبة 25% (المرسوم التنفيذي رقم 15-236). فلأجر إجمالي قدره 100 000 دج:
- يتقاضى العامل 73 800 دج صافيًا؛
- يدفع المستخدِم 125 000 دج: الأجر الإجمالي مع 25 000 دج من الاشتراكات؛
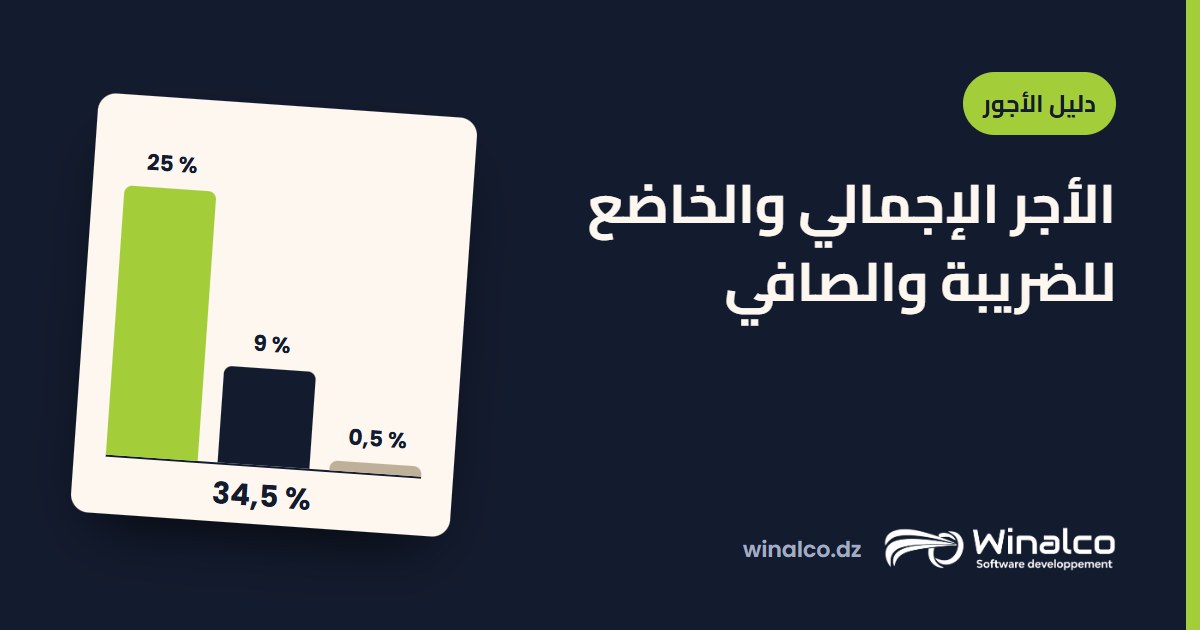
- تتلقى CNAS ما مجموعه 34 500 دج (9 000 + 25 000 + 500 دج من صندوق الخدمات الاجتماعية).
توجد نسب مخفضة لحصة المستخدِم عند توظيف طالبي العمل: انظر اشتراكات CNAS لسنة 2026.
أسئلة شائعة
هل الأجر الخاضع للضريبة هو الأجر الإجمالي؟ لا، هو الأجر الإجمالي ناقص اشتراك CNAS بنسبة 9%، مضافًا إليه التعويضات الخاضعة للضريبة غير الخاضعة لاشتراك CNAS.
لماذا لا ينقص صافي راتبي بنسبة 9% فقط؟ لأن IRG يُضاف بمجرد أن يتجاوز الأجر الخاضع للضريبة 30 000 دج. فعند 100 000 دج إجمالي، تأخذ CNAS 9 000 دج وIRG 17 200 دج.
هل الأجر الوطني الأدنى المضمون صافٍ أم إجمالي؟ إجمالي: 24 000 دج، أي 21 840 دج صافيًا بعد CNAS، دون IRG.
هل يجوز أن يقل الأجر القاعدي عن الأجر الوطني الأدنى المضمون إذا أكملته المنح؟ قواعد ما يُحتسب لبلوغ هذا الحد مفصلة في دليلنا حول الأجر الوطني الأدنى المضمون 2026.
حساب دون أخطاء، كل شهر
لكشف راتب كامل، استعمل نموذج كشف الراتب بصيغة Excel. وللمؤسسة كلها، يحسب Winalco Paie الأجر الإجمالي وCNAS وIRG والصافي لكل عامل، مع المنح والساعات الإضافية والعطل، ثم يحضّر التصريحات.
المصادر: المادة 104 من قانون الضرائب المباشرة والرسوم المماثلة، طبعة 2026 (جدول قانون المالية لسنة 2022، والمنح غير الشهرية بنسبة 10%)؛ الأمر رقم 95-01 المؤرخ في 21 جانفي 1995 (المادة الأولى)؛ المرسوم التنفيذي رقم 96-208 المؤرخ في 5 جوان 1996 (المادة 2)؛ المرسوم التنفيذي رقم 15-236 المؤرخ في 3 سبتمبر 2015 (نسب CNAS)؛ المرسوم الرئاسي رقم 26-01 المؤرخ في 7 جانفي 2026 (الأجر الوطني الأدنى المضمون). الأمثلة والجدول محسوبة بشيفرة حاسبتنا.