Salaire de base, brut, imposable et net : ce que chacun contient, comment passer de l'un à l'autre avec la CNAS et l'IRG 2026, et le brut à prévoir pour un net donné, avec le coût employeur.
En Algérie, on passe du brut au net en deux retenues : la cotisation CNAS de 9 %, puis l'IRG calculé sur ce qui reste, le salaire imposable. Pour 70 000 DA brut, cela donne 63 700 DA imposables et 54 201 DA net. Ce guide explique ce qui entre dans chaque montant, et donne l'opération inverse : le brut à prévoir pour un net promis à l'embauche.
Quatre montants à ne pas confondre
- Salaire de base : le montant fixe du contrat pour la durée légale (40 heures par semaine, soit 173,33 heures par mois). Il ne peut pas être inférieur au SNMG, de 24 000 DA depuis le 1er janvier 2026.
- Salaire brut : le salaire de base plus les primes, les indemnités et les heures supplémentaires du mois.
- Salaire imposable : le brut moins la cotisation CNAS du salarié. C'est la base de l'IRG.
- Salaire net : ce que le salarié reçoit, après la CNAS et l'IRG (et les avances éventuelles).
Du brut au net, pas à pas
Exemple : 70 000 DA brut, entièrement soumis à cotisation.
- CNAS salariale : 70 000 × 9 % = 6 300 DA
- Salaire imposable : 70 000 − 6 300 = 63 700 DA
- IRG du barème : 0 sur les 20 000 premiers dinars, 23 % de 20 000 à 40 000 (4 600 DA), 27 % au-delà (23 700 × 27 % = 6 399 DA), soit 10 999 DA
- Abattement : 40 % de l'impôt, dans la limite de 1 500 DA par mois, donc 1 500 DA. IRG = 9 499 DA
- Net : 63 700 − 9 499 = 54 201 DA
Le barème complet, avec les lissages, est dans notre guide du barème IRG 2026. Pour un autre montant, utilisez le simulateur de salaire net.
Trois seuils à connaître
- Jusqu'à 32 967 DA brut (30 000 DA imposables), il n'y a pas d'IRG : le net est le brut moins 9 %. Au SNMG, 24 000 DA brut donnent 21 840 DA net.
- Entre 30 000 et 35 000 DA imposables, un lissage évite que l'impôt saute d'un coup. Pour 35 000 DA brut, l'IRG n'est que de 902,24 DA et le net de 30 947,76 DA.
- Travailleurs handicapés et retraités du régime général : le lissage va jusqu'à 42 500 DA imposables. Voir notre guide de l'IRG des retraités.
Ce qui entre dans chaque base
La base de la CNAS comprend tous les éléments du salaire : salaire de base, primes, indemnités, heures supplémentaires (ordonnance n° 95-01, article 1er). En sont exclus (décret exécutif n° 96-208, article 2) :
- les prestations familiales (allocations familiales, prime de scolarité…) ;
- les indemnités de frais : panier, transport, déplacement, mission ;
- les indemnités exceptionnelles, comme l'indemnité de licenciement ou de départ à la retraite.
La base de l'IRG est le salaire moins la cotisation CNAS. Les indemnités exclues de la CNAS, comme le panier et le transport, s'y ajoutent lorsqu'elles sont imposables : faites valider leur traitement par votre comptable. Détails dans notre guide des cotisations CNAS 2026.
Les primes non mensuelles (trimestrielles, annuelles, gratifications) ne s'ajoutent pas au salaire du mois pour l'IRG : elles sont imposées à part, au taux de 10 % (article 104 du CIDTA). Voir notre guide des primes et rappels de salaire.
Du net au brut : le tableau 2026
À l'embauche, on convient souvent d'un salaire net. Ce tableau donne le brut mensuel qui le produit, pour un salarié dont tout le salaire est soumis à cotisation. Le coût employeur ajoute la part patronale CNAS de 25 %.
- 25 000 DA net → brut 27 473 DA → coût employeur 34 341 DA
- 30 000 DA net → brut 32 972 DA → coût employeur 41 215 DA
- 35 000 DA net → brut 41 245 DA → coût employeur 51 556 DA
- 40 000 DA net → brut 48 623 DA → coût employeur 60 779 DA
- 45 000 DA net → brut 56 150 DA → coût employeur 70 188 DA
- 50 000 DA net → brut 63 677 DA → coût employeur 79 596 DA
- 60 000 DA net → brut 78 730 DA → coût employeur 98 413 DA
- 70 000 DA net → brut 94 035 DA → coût employeur 117 544 DA
- 80 000 DA net → brut 109 734 DA → coût employeur 137 168 DA
- 100 000 DA net → brut 141 131 DA → coût employeur 176 414 DA
- 120 000 DA net → brut 172 528 DA → coût employeur 215 660 DA
- 150 000 DA net → brut 221 585 DA → coût employeur 276 981 DA
- 200 000 DA net → brut 303 592 DA → coût employeur 379 490 DA
Les bruts sont arrondis au dinar supérieur. Un brut se déduit d'un net par approximations successives, car l'IRG est progressif : il n'existe pas de formule simple. Les chiffres viennent du même calcul que notre simulateur.
Le coût d'un salarié pour l'employeur
Au salaire brut, l'employeur ajoute la part patronale CNAS de 25 % (décret exécutif n° 15-236). Pour 100 000 DA brut :
- le salarié reçoit 73 800 DA net ;
- l'employeur paie 125 000 DA : le brut plus 25 000 DA de cotisations ;
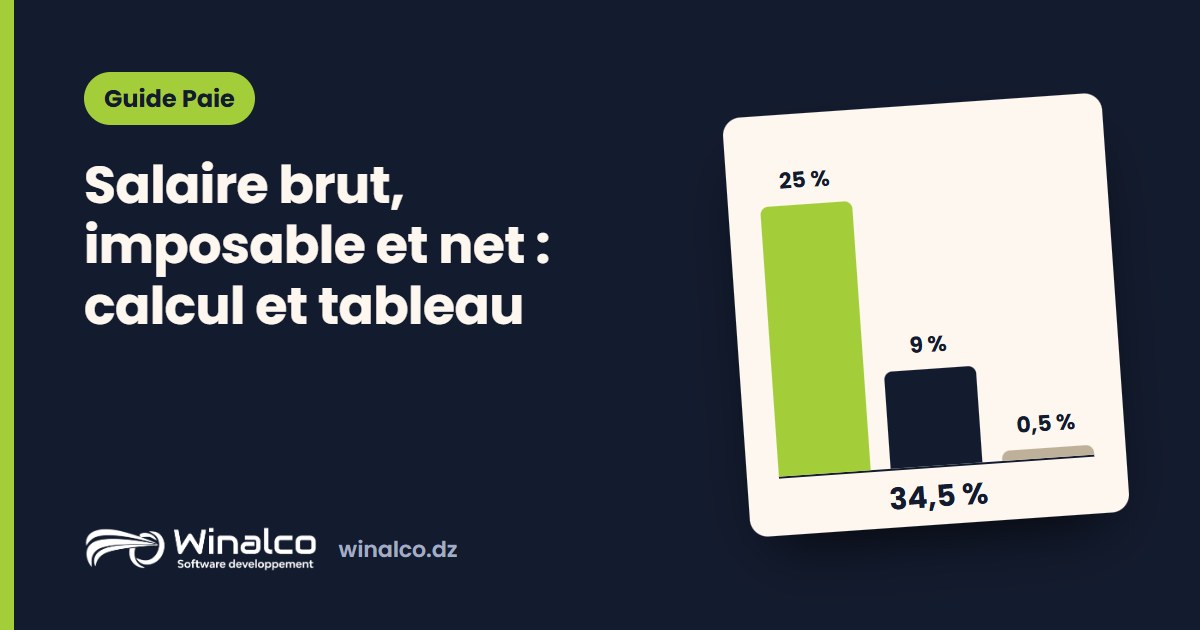
- la CNAS reçoit 34 500 DA en tout (9 000 + 25 000 + 500 DA du fonds des œuvres sociales).
Des taux patronaux réduits existent pour l'embauche de demandeurs d'emploi : voir les cotisations CNAS 2026.
Questions fréquentes
Le salaire imposable, c'est le brut ? Non : c'est le brut moins la cotisation CNAS de 9 %, plus les indemnités imposables qui ne sont pas soumises à la CNAS.
Pourquoi mon net ne baisse-t-il pas de 9 % seulement ? Parce que l'IRG s'ajoute dès que le salaire imposable dépasse 30 000 DA. À 100 000 DA brut, la CNAS prend 9 000 DA et l'IRG 17 200 DA.
Le SNMG est-il un salaire net ou brut ? Brut : 24 000 DA, soit 21 840 DA net après la CNAS, sans IRG.
Le salaire de base peut-il être inférieur au SNMG si les primes le complètent ? Les règles sur ce qui compte pour atteindre le SNMG sont détaillées dans notre guide du SNMG 2026.
Calculer sans erreur, chaque mois
Pour un bulletin complet, prenez notre modèle de fiche de paie Excel. Pour toute l'entreprise, Winalco Paie calcule le brut, la CNAS, l'IRG et le net de chaque salarié, avec les primes, les heures supplémentaires et les congés, puis prépare les déclarations.
Sources : article 104 du Code des impôts directs et taxes assimilées, édition 2026 (barème de la loi de finances 2022, primes non mensuelles à 10 %) ; ordonnance n° 95-01 du 21 janvier 1995 (article 1er) ; décret exécutif n° 96-208 du 5 juin 1996 (article 2) ; décret exécutif n° 15-236 du 3 septembre 2015 (taux CNAS) ; décret présidentiel n° 26-01 du 7 janvier 2026 (SNMG). Exemples et tableau calculés avec le code de notre simulateur.